人形机器人行业过去几年最大的尴尬在于:展台上的机器人都能翻跟头,但产线上根本造不出第二台一模一样的。行业长期停留在小批量半手工装配阶段12倍免息配资,每台样机都是工程师手工调出来的孤品。
2026年9月8日,小鹏用一条核心制程自动化率超过80%的产线,把这个瓶颈打破了。
小鹏自主设计开发的全球首条高阶通用人形机器人自动化产线正式启用,首台IRON完成自动化总装后自主走下产线。
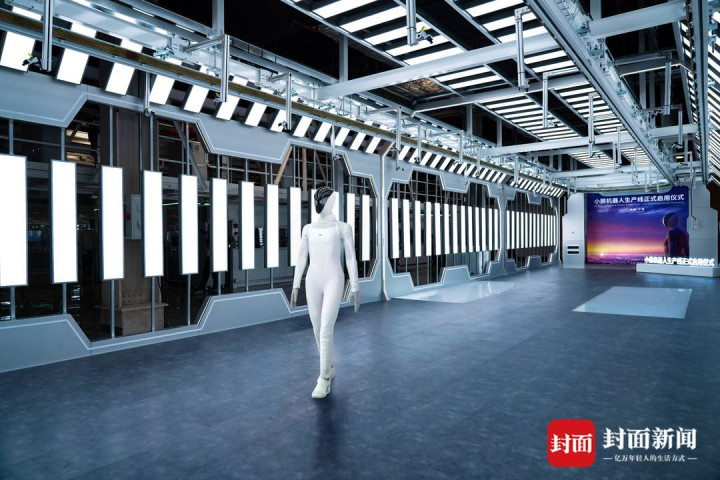
人形机器人IRON自主行走在产线通道中
这条产线没有成熟先例可以复制,小鹏做的不是设备采购拼装,而是把汽车工业十几年验证过的车规级质量体系,完整移植到人形机器人制造场景,从零完成整条产线的规则设计、制程定义与设备适配。
具体拆下去,支撑这条零先例新产线落地的,是四个环环相扣的迁移动作。
顶层规则输入,先定标准再建产线人形机器人的制造复杂度,天然高于汽车。
汽车只有一个引擎,坏了是大事。但人形机器人全身76个自由度关节,坏一个它就动不了,故障概率被成倍放大。何小鹏自己说过,人形机器人的生产标准要达到甚至高于汽车车规级要求。
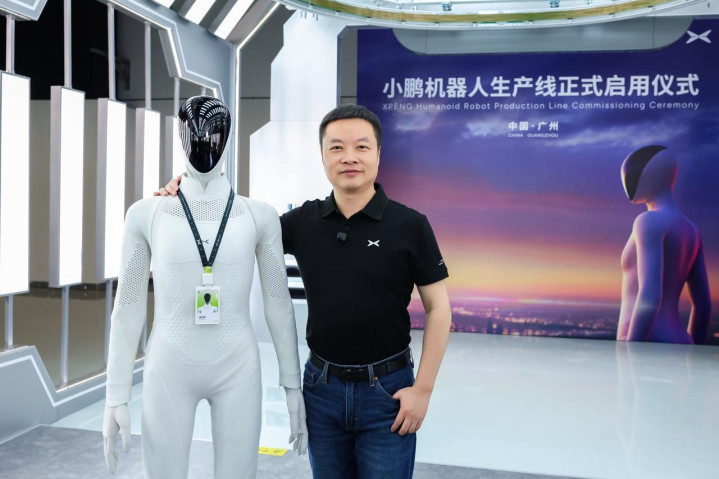
何小鹏与人形机器人在启用仪式现场合影
小鹏的做法是,先在顶层把规则定死。将汽车工业经过十余年量产验证的制造标准、一致性管控逻辑、全链路质量追溯框架,整体平移作为新产线建设的底层设计依据。
这意味着产线上的每一道工序不需要单独摸索质量标准——车规级的一致性要求直接定义了什么算合格、什么算返工。
这个动作直接打破了人形机器人行业此前沿用的试制逻辑。过去造一台机器人,工程师手工装配、逐台调试,两台样机之间性能差异可以很大。车规体系一进来,产线还没开建,品质底线就对齐了汽车行业水平。
不过这个环节本身不涉及具体制程改造,它是顶层设计输入。
供应链同源复用,核心部件直接走车规级验证产线标准定了,第二个问题就是核心部件从哪里来。
小鹏的答案是:优先复用现有汽车供应链。公开信息显示,小鹏机器人供应链合作企业中超过85%与汽车业务重合。电机、传感器、控制器、电池,这些在新能源车产线上已经跑了十年,直接针对人形机器人的需求完成车规级可靠性标准改造。
这个做法最大价值在于缩短验证周期。人形机器人初创公司找供应商、做可靠性测试、跑完一轮验证,通常以年为单位。小鹏把供应商库里现成的、经过车规认证的供应商拉进来,验证流程直接复用汽车体系,大幅压缩了从选型到量产的导入时间。
元股证券:ygzq.hk整个供应链适配从2026年2月天河广棠科创城全链条量产基地启动建设算起,到核心供应商落地适配。
同时,车规级供应链的规模效应也在起作用。智能汽车与人形机器人的供应链重合度超过60%,复用整车供应链采购体系,核心部件的采购成本显著低于纯机器人公司从零搭建供应链。
产线正向开发,从零搭建无先例的自动化体系这是整条传导链条里权重最高的环节,也是决定新产线能从0到1落地的核心。
小鹏没有参考对象。全行业此前没有高阶人形机器人的自动化量产产线,小鹏需要从零自主正向设计,针对机器人76个自由度关节、全包覆柔性晶格等独有精密结构,设计专属的高柔性工位。
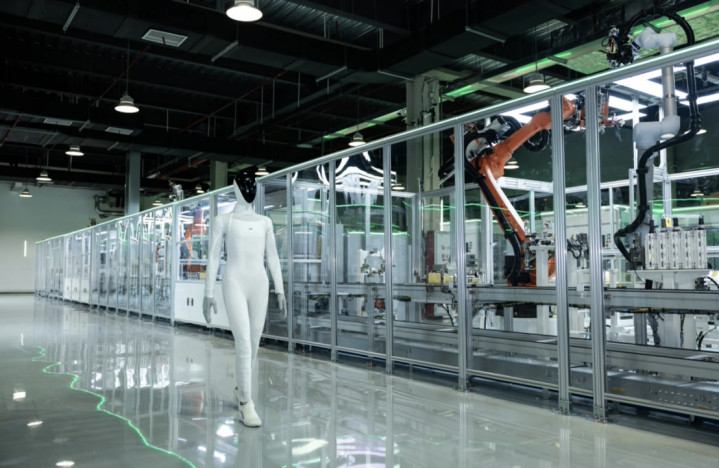
人形机器人在自动化机械臂产线旁行走
传统汽车总装车间的自动化率长期在40%以下,因为零部件种类繁杂、装配精细度要求高、多车型混线导致产线柔性需求极高。人形机器人的装配难度只会更高——关节数量多、传动精度要求严、整机一致性标准远高于汽车单引擎结构。
小鹏能完成这个正向开发,依赖的是汽车业务积累的柔性制造经验。从2026年2月基地项目启动到9月产线正式启用,整体建设开发周期约7个月。

对比一下行业同类尝试就知道这个速度有多快:小米依托自有车规体系推进人形机器人产线适配,至今仍停留在单一工位试点阶段,全工序拓展迟迟未推进;拓普集团等供应链背景企业提前规划了超百万台年产能的人形机器人产线,但截至2025年11月一直没有接获确认的大额量产订单。
差别在于,小鹏不是把汽车产线设备搬过来改造,而是以车规制造逻辑重新设计了一整套人形机器人专属产线,从底层工艺到设备配置全部正向开发。
核心工序自动化落地,一致性校验对齐车规级标准产线硬件建好之后,最后一步是把汽车产线的全自动化工艺管控逻辑导入机器人制造的核心工序:总装、关节精度调校、全功能自动化测试。
小鹏通过多轮小批量试生产完成所有工序的迭代优化,最终核心制程自动化率超过80%,关键工序产品一致性达到车规级稳定标准。产线架构同时为后续规模化快速扩产预留了弹性空间,支撑2026年底即可进入规模量产阶段。
从2026年7月启动小批量试生产到9月产线正式启用,全流程校验调优用时约2个月。
优配网入口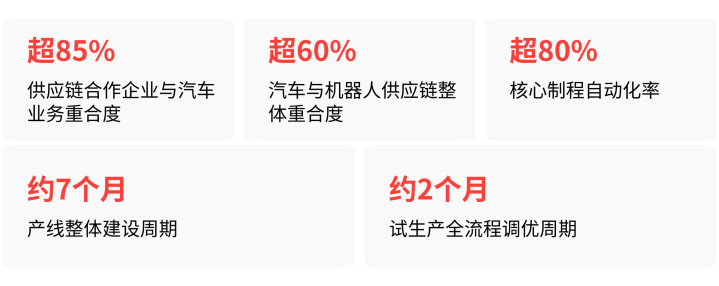
需要指出的是,小鹏当前仅完成小批量试产约250台,首批试生产机器人的具体良率数值、关键关节装配精度实测值,截至当前尚未公开披露,无法完成交叉验证。产线一致性校验达到了车规级标准这一结论,来自小鹏官方口径,但具体量级数据还有待后续规模量产后验证。
这个逻辑的边界在哪里小鹏这套迁移路径之所以成立,有几个隐含前提。把这些前提拿走,逻辑就会失效。
第一,人形机器人核心零部件的工艺精度、极端环境适配要求,当前与汽车零部件的底层差异没有大到完全无法复用汽车产线检测校准标准的程度。如果后续产品迭代导致精度要求远超车规级上限,迁移逻辑会卡住。
第二,车规供应链复用带来的降本效应,依赖人形机器人量产规模达到一定量级。如果量产规模远低于汽车百万台级别的成本基线,产线定制改造成本无法被摊薄,车规体系迁移的经济账就算不过来。
第三,小鹏汽车主业需要持续托底机器人产线的中长期投入。当前小鹏汽车净亏损扩大、毛利率下滑,同时推进汽车、机器人、飞行汽车三条高投入赛道,资源分配压力客观存在。
如果核心资源向机器人板块倾斜力度不及预期,哪怕有成熟车规体系作为基础,后续产线迭代节奏也会被拖慢。
第四,车规硬件品控标准只能解决制造一致性问题,无法直接解决人形机器人具身算法的泛化能力。行业共识是需要累计百万小时级的真实场景运行数据,才能让具身模型达到工业级稳定状态。
小鹏依托自有产线能够获取的训练数据规模,当前远未达标,这是整车可靠性从制程达标到长期运行稳定之间的关键落差。
此外,2026年底进入规模量产、2027年面向全球市场交付的目标,目前仅为官宣规划,尚未落地为实际规模化交付结果。车规体系迁移支撑新产线落地,这个判断在产线启用这一节点已经成立;但迁移价值能不能通过商业付费订单完成闭环,还有待验证。
小鹏这次做的事情,本质上是为人形机器人行业建立了一套有章可循的制造标准。过去行业比的是谁家样机动作更灵活,今后比的将是谁能把同一台机器人稳定地造出第一千台、第一万台。车规级质量体系给了小鹏一个起点,但后面的考验,才刚刚开始。
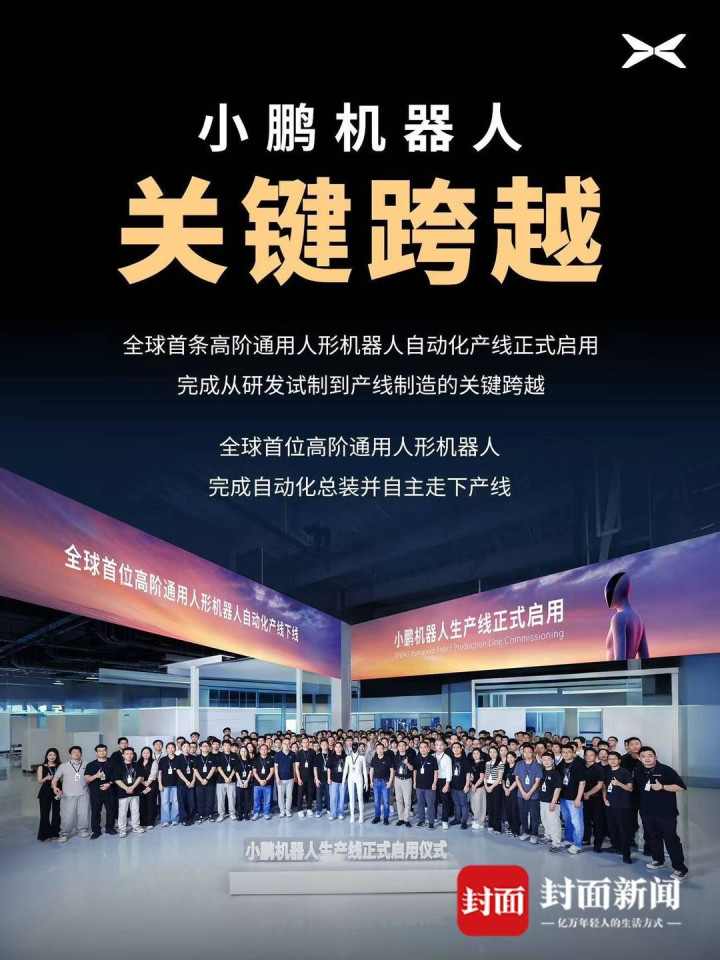
小鹏机器人团队在产线启用仪式现场合影12倍免息配资
股票配资网提示:本文来自互联网,不代表本网站观点。
相关文章